Domain jurei.de kaufen?
Wir ziehen mit dem Projekt
jurei.de um.
Sind Sie am Kauf der Domain
jurei.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jurei.de kaufen?
Ist Besteuerung bei Betriebsaufgabe?
Ist Besteuerung bei Betriebsaufgabe? Ja, bei der Betriebsaufgabe müssen in der Regel steuerliche Aspekte beachtet werden. Dabei kann es zu steuerlichen Konsequenzen wie der Besteuerung von stillen Reserven oder der Aufdeckung von Verlustvorträgen kommen. Es ist wichtig, sich frühzeitig über die steuerlichen Auswirkungen einer Betriebsaufgabe zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. Letztendlich hängt die Besteuerung bei Betriebsaufgabe von verschiedenen Faktoren wie der Rechtsform des Unternehmens und den individuellen steuerlichen Gegebenheiten ab. **
Was ist eine Betriebsaufgabe?
Was ist eine Betriebsaufgabe? **


Ähnliche Suchbegriffe für Betriebsaufgabe
Top-Angebote
Produkte zum Begriff Betriebsaufgabe:
-
Steuerrechtliche Behandlung gewerblicher Gewinne nach § 16 EStG. Betriebsveräußerung bzw. Betriebsaufgabe als Voraussetzung für eine steuerlicheSteuerrechtliche Behandlung Gewerblicher Gewinne Nach § 16 Estg. Betriebsveräußerung Bzw. Betriebsaufgabe Als Voraussetzung Für Eine Steuerliche Privilegierung, Taschenbuch Von Wladimir Lapschin, Grin, 978-3-668-27863-9, Seitenanzahl: 9647,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Seiwerth, Stephan: Typisierter Schutz in Gesetz und UrteilTypisierter Schutz in Gesetz und Urteil , This study examines the regulation and protection through rules and/or standards and the possibilities of "personalised" rules in the context of German private law from the perspectives of legal theory, law and economics, legal history, legal doctrine and legal policy. , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20250530, Titel der Reihe: Jus Privatum##, Autoren: Seiwerth, Stephan, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 480, Themenüberschrift: LAW / Civil Law, Keyword: AGB-Kontrolle; Personalisiertes Recht; Verbraucherschutz; rules and standards, Fachschema: Familienrecht~Erbrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Unerlaubte Handlungen, Deliktrecht, Schmerzensgeld, Schadensersatz~Recht: Testamente, Nachlass, Erbfolge, Erbe~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 232, Breite: 155, Höhe: 36, Gewicht: 236, Produktform: Gebunden,119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einkommensteuerliche Behandlung der Betriebsveräußerung und Betriebsaufgabe anhand eines praktischen Falles und Entwicklung von Hilfestellung für dieEinkommensteuerliche Behandlung Der Betriebsveräußerung Und Betriebsaufgabe Anhand Eines Praktischen Falles Und Entwicklung Von Hilfestellung Für Die Praxis, Taschenbuch Von Jan Finsterbusch, Grin, 978-3-8386-2899-8, Seitenanzahl: 10448,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betriebsfortführung und Betriebsaufgabe im Rahmen der Erbauseinandersetzung, Taschenbuch von Arno Wellner, GRIN, 978-3-638-80705-0Betriebsfortführung Und Betriebsaufgabe Im Rahmen Der Erbauseinandersetzung, Taschenbuch Von Arno Wellner, Grin, 978-3-638-80705-0, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Wann liegt eine Betriebsaufgabe vor?
Eine Betriebsaufgabe liegt vor, wenn ein Unternehmer seine gewerbliche oder selbstständige Tätigkeit dauerhaft einstellt und die Absicht hat, diese Tätigkeit nicht wieder aufzunehmen. Dies kann aus verschiedenen Gründen geschehen, wie beispielsweise aus Altersgründen, gesundheitlichen Problemen oder wirtschaftlichen Schwierigkeiten. Bei einer Betriebsaufgabe müssen bestimmte steuerliche Regelungen beachtet werden, wie die Versteuerung von stillen Reserven oder die Abwicklung von Verbindlichkeiten. Es ist wichtig, die Betriebsaufgabe ordnungsgemäß zu dokumentieren und alle erforderlichen Schritte zu unternehmen, um rechtliche und steuerliche Konsequenzen zu vermeiden. **
-
Wann muss Betriebsaufgabe erklärt werden?
Eine Betriebsaufgabe muss erklärt werden, wenn ein Unternehmen seine Geschäftstätigkeit dauerhaft einstellt und alle Vermögensgegenstände veräußert oder aufgibt. Dies kann aus verschiedenen Gründen geschehen, wie beispielsweise Insolvenz, Umstrukturierung oder freiwilliger Geschäftsaufgabe. Die Erklärung der Betriebsaufgabe ist wichtig, um steuerliche Konsequenzen zu klären und um sicherzustellen, dass alle gesetzlichen Vorschriften eingehalten werden. Es ist ratsam, sich frühzeitig mit einem Steuerberater oder einer anderen Fachkraft in Verbindung zu setzen, um die Betriebsaufgabe ordnungsgemäß zu erklären und mögliche rechtliche Folgen zu vermeiden. **
-
Welche Faktoren berücksichtigt ein Gericht bei der Festlegung einer angemessenen Strafe in einem Urteil?
Ein Gericht berücksichtigt bei der Festlegung einer angemessenen Strafe die Schwere der Tat, das Vorstrafenregister des Täters und die persönlichen Umstände des Angeklagten. Auch die Reue des Täters, sein Verhalten während des Prozesses und mögliche Milderungsgründe spielen eine Rolle bei der Strafzumessung. Zudem werden gesetzliche Vorgaben, wie Mindest- und Höchststrafen, sowie der Grundsatz der Verhältnismäßigkeit beachtet. **
-
Welche steuerlichen Konsequenzen sind bei einer Betriebsveräußerung zu beachten? Was ist der Unterschied zwischen einer Betriebsveräußerung und einer Betriebsaufgabe?
Bei einer Betriebsveräußerung können steuerliche Konsequenzen wie die Besteuerung von Veräußerungsgewinnen oder die Aufdeckung stiller Reserven entstehen. Der Unterschied zur Betriebsaufgabe liegt darin, dass bei einer Betriebsveräußerung der Betrieb weitergeführt wird, während bei einer Betriebsaufgabe die Tätigkeit endgültig eingestellt wird. Steuerlich relevant ist auch, ob es sich um eine Teilbetriebsveräußerung oder eine Gesamtveräußerung handelt. **

Ist recht gleich Gesetz?
Ist recht gleich Gesetz? Diese Frage ist nicht so einfach zu beantworten, da es Unterschiede zwischen Recht und Gesetz gibt. Das Recht umfasst nicht nur Gesetze, sondern auch Richtlinien, Verordnungen, Gerichtsurteile und Gewohnheitsrecht. Gesetze sind nur ein Teil des Rechtssystems und werden von der Legislative verabschiedet. Das Recht hingegen ist ein umfassenderer Begriff, der die Gesamtheit der Normen und Regeln umfasst, die das Zusammenleben in einer Gesellschaft regeln. Letztendlich könnte man sagen, dass Gesetze ein Teil des Rechts sind, aber nicht das gesamte Rechtssystem ausmachen. **
Was trägt ein Anwalt bei Gericht?
Ein Anwalt trägt bei Gericht in der Regel eine Anwaltsrobe, die je nach Land und Gerichtsbarkeit unterschiedlich sein kann. Diese Robe symbolisiert die Autorität und Professionalität des Anwalts vor Gericht. Darüber hinaus trägt ein Anwalt oft eine Krawatte oder eine andere formelle Kleidung, um Respekt und Seriosität auszustrahlen. Ein Anwalt kann auch Akten, Unterlagen und Schreibutensilien bei sich tragen, um während der Verhandlung wichtige Informationen zur Hand zu haben. In einigen Fällen kann es auch vorkommen, dass ein Anwalt spezielle Ausrüstung wie einen Laptop oder ein Tablet mitbringt, um digitale Unterlagen vorzulegen. **
Top-Angebote
Produkte zum Begriff Betriebsaufgabe:
-
Die Betriebsaufgabe in der einkommensteuerrechtlichen Betrachtung. Konsequenzen und Begünstigungen, Taschenbuch von Gisa Marie Graefe, GRIN,Die Betriebsaufgabe In Der Einkommensteuerrechtlichen Betrachtung. Konsequenzen Und Begünstigungen, Taschenbuch Von Gisa Marie Graefe, Grin, 978-3-346-75585-8, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerrechtliche Behandlung gewerblicher Gewinne nach § 16 EStG. Betriebsveräußerung bzw. Betriebsaufgabe als Voraussetzung für eine steuerlicheSteuerrechtliche Behandlung Gewerblicher Gewinne Nach § 16 Estg. Betriebsveräußerung Bzw. Betriebsaufgabe Als Voraussetzung Für Eine Steuerliche Privilegierung, Taschenbuch Von Wladimir Lapschin, Grin, 978-3-668-27863-9, Seitenanzahl: 9647,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Seiwerth, Stephan: Typisierter Schutz in Gesetz und UrteilTypisierter Schutz in Gesetz und Urteil , This study examines the regulation and protection through rules and/or standards and the possibilities of "personalised" rules in the context of German private law from the perspectives of legal theory, law and economics, legal history, legal doctrine and legal policy. , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20250530, Titel der Reihe: Jus Privatum##, Autoren: Seiwerth, Stephan, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 480, Themenüberschrift: LAW / Civil Law, Keyword: AGB-Kontrolle; Personalisiertes Recht; Verbraucherschutz; rules and standards, Fachschema: Familienrecht~Erbrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Unerlaubte Handlungen, Deliktrecht, Schmerzensgeld, Schadensersatz~Recht: Testamente, Nachlass, Erbfolge, Erbe~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 232, Breite: 155, Höhe: 36, Gewicht: 236, Produktform: Gebunden,119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Besteuerung bei Betriebsaufgabe?
Ist Besteuerung bei Betriebsaufgabe? Ja, bei der Betriebsaufgabe müssen in der Regel steuerliche Aspekte beachtet werden. Dabei kann es zu steuerlichen Konsequenzen wie der Besteuerung von stillen Reserven oder der Aufdeckung von Verlustvorträgen kommen. Es ist wichtig, sich frühzeitig über die steuerlichen Auswirkungen einer Betriebsaufgabe zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. Letztendlich hängt die Besteuerung bei Betriebsaufgabe von verschiedenen Faktoren wie der Rechtsform des Unternehmens und den individuellen steuerlichen Gegebenheiten ab. **
-
Was ist eine Betriebsaufgabe?
Was ist eine Betriebsaufgabe? **
-
Wann liegt eine Betriebsaufgabe vor?
Eine Betriebsaufgabe liegt vor, wenn ein Unternehmer seine gewerbliche oder selbstständige Tätigkeit dauerhaft einstellt und die Absicht hat, diese Tätigkeit nicht wieder aufzunehmen. Dies kann aus verschiedenen Gründen geschehen, wie beispielsweise aus Altersgründen, gesundheitlichen Problemen oder wirtschaftlichen Schwierigkeiten. Bei einer Betriebsaufgabe müssen bestimmte steuerliche Regelungen beachtet werden, wie die Versteuerung von stillen Reserven oder die Abwicklung von Verbindlichkeiten. Es ist wichtig, die Betriebsaufgabe ordnungsgemäß zu dokumentieren und alle erforderlichen Schritte zu unternehmen, um rechtliche und steuerliche Konsequenzen zu vermeiden. **
-
Wann muss Betriebsaufgabe erklärt werden?
Eine Betriebsaufgabe muss erklärt werden, wenn ein Unternehmen seine Geschäftstätigkeit dauerhaft einstellt und alle Vermögensgegenstände veräußert oder aufgibt. Dies kann aus verschiedenen Gründen geschehen, wie beispielsweise Insolvenz, Umstrukturierung oder freiwilliger Geschäftsaufgabe. Die Erklärung der Betriebsaufgabe ist wichtig, um steuerliche Konsequenzen zu klären und um sicherzustellen, dass alle gesetzlichen Vorschriften eingehalten werden. Es ist ratsam, sich frühzeitig mit einem Steuerberater oder einer anderen Fachkraft in Verbindung zu setzen, um die Betriebsaufgabe ordnungsgemäß zu erklären und mögliche rechtliche Folgen zu vermeiden. **
Ähnliche Suchbegriffe für Betriebsaufgabe
-
Einkommensteuerliche Behandlung der Betriebsveräußerung und Betriebsaufgabe anhand eines praktischen Falles und Entwicklung von Hilfestellung für dieEinkommensteuerliche Behandlung Der Betriebsveräußerung Und Betriebsaufgabe Anhand Eines Praktischen Falles Und Entwicklung Von Hilfestellung Für Die Praxis, Taschenbuch Von Jan Finsterbusch, Grin, 978-3-8386-2899-8, Seitenanzahl: 10448,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betriebsfortführung und Betriebsaufgabe im Rahmen der Erbauseinandersetzung, Taschenbuch von Arno Wellner, GRIN, 978-3-638-80705-0Betriebsfortführung Und Betriebsaufgabe Im Rahmen Der Erbauseinandersetzung, Taschenbuch Von Arno Wellner, Grin, 978-3-638-80705-0, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Behandlung der Betriebsaufgabe. Die Bedeutung der Verpachtung, Taschenbuch von Ebru Gemici, GRIN, 978-3-346-84785-0Steuerliche Behandlung Der Betriebsaufgabe. Die Bedeutung Der Verpachtung, Taschenbuch Von Ebru Gemici, Grin, 978-3-346-84785-0, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
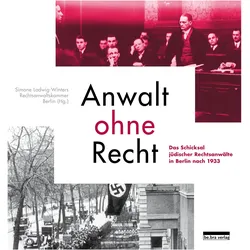
Anwalt ohne Recht, Fachbücher von Simone Ladwig-WintersDieses Buch bietet einen umfassenden Überblick über die Verdrängung der jüdischen Rechtsanwältinnen und -anwälte aus ihrem Berufsstand, die im April 1933 einsetzte. Es schildert die politischen und rechtlichen Voraussetzungen und dokumentiert in einem biografischen Verzeichnis über 1.800 Lebensläufe, die teils in erzwungener Emigration, teils in der Ermordung durch die Nationalsozialisten endeten. Die Schicksale lassen erahnen, welcher Verlust an intellektueller Grösse, sprachlicher Brillanz und menschlicher Vielfalt durch die gewaltsame Ausgrenzung und Vertreibung der betroffenen Juristen bewirkt wurde. Vollständig überarbeitete und erweiterte Auflage des Standardwerks.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Faktoren berücksichtigt ein Gericht bei der Festlegung einer angemessenen Strafe in einem Urteil?
Ein Gericht berücksichtigt bei der Festlegung einer angemessenen Strafe die Schwere der Tat, das Vorstrafenregister des Täters und die persönlichen Umstände des Angeklagten. Auch die Reue des Täters, sein Verhalten während des Prozesses und mögliche Milderungsgründe spielen eine Rolle bei der Strafzumessung. Zudem werden gesetzliche Vorgaben, wie Mindest- und Höchststrafen, sowie der Grundsatz der Verhältnismäßigkeit beachtet. **
-
Welche steuerlichen Konsequenzen sind bei einer Betriebsveräußerung zu beachten? Was ist der Unterschied zwischen einer Betriebsveräußerung und einer Betriebsaufgabe?
Bei einer Betriebsveräußerung können steuerliche Konsequenzen wie die Besteuerung von Veräußerungsgewinnen oder die Aufdeckung stiller Reserven entstehen. Der Unterschied zur Betriebsaufgabe liegt darin, dass bei einer Betriebsveräußerung der Betrieb weitergeführt wird, während bei einer Betriebsaufgabe die Tätigkeit endgültig eingestellt wird. Steuerlich relevant ist auch, ob es sich um eine Teilbetriebsveräußerung oder eine Gesamtveräußerung handelt. **
-
Ist recht gleich Gesetz?
Ist recht gleich Gesetz? Diese Frage ist nicht so einfach zu beantworten, da es Unterschiede zwischen Recht und Gesetz gibt. Das Recht umfasst nicht nur Gesetze, sondern auch Richtlinien, Verordnungen, Gerichtsurteile und Gewohnheitsrecht. Gesetze sind nur ein Teil des Rechtssystems und werden von der Legislative verabschiedet. Das Recht hingegen ist ein umfassenderer Begriff, der die Gesamtheit der Normen und Regeln umfasst, die das Zusammenleben in einer Gesellschaft regeln. Letztendlich könnte man sagen, dass Gesetze ein Teil des Rechts sind, aber nicht das gesamte Rechtssystem ausmachen. **
-
Was trägt ein Anwalt bei Gericht?
Ein Anwalt trägt bei Gericht in der Regel eine Anwaltsrobe, die je nach Land und Gerichtsbarkeit unterschiedlich sein kann. Diese Robe symbolisiert die Autorität und Professionalität des Anwalts vor Gericht. Darüber hinaus trägt ein Anwalt oft eine Krawatte oder eine andere formelle Kleidung, um Respekt und Seriosität auszustrahlen. Ein Anwalt kann auch Akten, Unterlagen und Schreibutensilien bei sich tragen, um während der Verhandlung wichtige Informationen zur Hand zu haben. In einigen Fällen kann es auch vorkommen, dass ein Anwalt spezielle Ausrüstung wie einen Laptop oder ein Tablet mitbringt, um digitale Unterlagen vorzulegen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.